智能制造已成为全球制造业发展的主要方向,也是我国制造业转型升级的关键路径。2019年,在政策推动、技术演进和市场需求的多重驱动下,中国智能制造产业呈现出蓬勃发展的态势。本文基于公开数据和行业研究,对2019年中国智能制造产业的产业布局、市场规模及发展趋势进行全景式梳理与分析。
一、产业布局
2019年,中国智能制造产业布局呈现“东部引领、中部崛起、西部特色”的梯度发展格局。
从区域分布看,长三角、珠三角和京津冀地区凭借雄厚的制造业基础、丰富的科技资源和密集的政策支持,成为智能制造产业的核心集聚区。其中,长三角地区在工业机器人、高档数控机床、智能控制系统等领域优势明显;珠三角地区依托电子信息产业优势,在智能装备、智能终端和工业互联网平台方面发展迅速;京津冀地区则围绕航空航天、汽车制造等领域推进智能制造示范应用。
中部地区以武汉、长沙、合肥等城市为代表,依托装备制造产业基础,积极承接产业转移,在智能专用装备、智能物流装备等领域形成特色集群。西部地区则立足资源优势,在能源化工、有色金属等流程制造领域开展智能化改造,推动传统产业升级。
从行业应用看,智能制造已渗透至汽车、电子、家电、医药、纺织、机械等众多行业。汽车行业在整车制造和零部件生产中广泛应用机器人、自动化生产线和数字化管理系统;电子行业则以智能工厂和柔性制造为方向,提升生产效率和产品品质。
以工业互联网平台、系统解决方案供应商、智能装备制造商为代表的产业主体不断壮大。海尔COSMOPlat、树根互联、航天云网等平台影响力持续扩大,新松、汇川技术、埃斯顿等本土装备企业竞争力增强,推动产业生态日益完善。
二、市场规模
2019年,中国智能制造产业市场规模保持较快增长。据行业机构测算,2019年我国智能制造装备市场规模超过1.8万亿元,工业机器人销量约15万台,连续多年位居全球第一。工业互联网平台数量超过500家,相关市场规模突破5000亿元。
从结构来看,智能装备制造占据较大比重,主要包括工业机器人、数控机床、智能传感器、自动化成套生产线等。工业机器人市场受汽车和电子行业需求带动,保持平稳增长,国产机器人市场份额逐步提升。数控机床向高端化、智能化方向升级,市场需求结构优化。智能传感器在物联网和工业互联网推动下增长迅速。
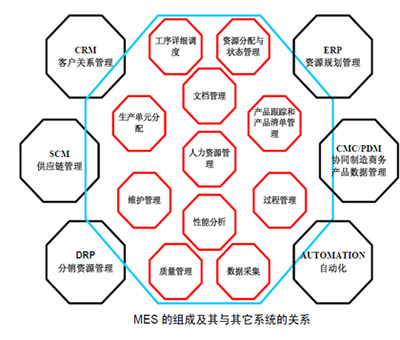
工业软件和系统集成市场同步扩大。企业管理软件(ERP)、制造执行系统(MES)、产品生命周期管理(PLM)等需求旺盛,系统集成服务商在整体解决方案交付中发挥关键作用。工业互联网平台作为新兴力量,在设备连接、数据分析、应用开发等方面快速迭代,商业模式逐渐成熟。
值得注意的是,尽管市场规模持续扩大,但高端装备和核心零部件仍存在一定对外依赖,国产化替代进程加速推进。
三、发展趋势
中国智能制造产业将呈现以下趋势:
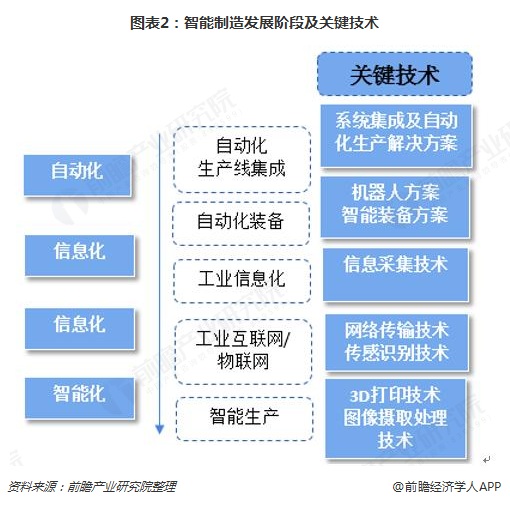
一是智能化与数字化转型深度融合。5G、人工智能、边缘计算等新技术将加速向制造环节渗透,推动生产流程向自感知、自决策、自优化方向演进。智能工厂、数字孪生和柔性制造将成为企业标配。
二是工业互联网平台加速赋能。平台将从设备管理向全产业链协同延伸,在供应链协同、个性化定制、共享制造等方面发挥更大作用。中小企业上云上平台步伐加快,平台服务能力进一步提升。
三是产业结构持续优化。高端装备、核心零部件和工业软件自主创新力度加大,国产替代空间广阔。具备系统解决方案能力的集成商和服务商将进一步整合资源,与装备制造商形成协同发展格局。
四是绿色发展理念深化。智能制造与绿色制造相结合,通过能源管理、碳排放监控和循环利用,推动制造业低碳转型。
2019年中国智能制造产业在规模扩张和结构升级方面取得积极进展,政策环境、技术基础和市场需求为后续发展提供了坚实支撑。随着新一代信息技术与制造业融合的不断深入,中国智能制造产业将朝着更高水平、更宽领域和更深层次持续演进。